Domain erfolg-und-motivation.de kaufen?
Wir ziehen mit dem Projekt
erfolg-und-motivation.de um.
Sind Sie am Kauf der Domain
erfolg-und-motivation.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erfolg-und-motivation.de kaufen?
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Wann ist eine Leistung erbracht Umsatzsteuer?
Eine Leistung ist für Umsatzsteuerzwecke erbracht, wenn alle Leistungselemente erfüllt sind. Dazu gehören die Lieferung von Waren oder die Erbringung von Dienstleistungen sowie die Vereinbarung eines Preises. Die Leistung muss auch tatsächlich erbracht worden sein, nicht nur angekündigt oder vereinbart. Zudem muss die Leistung an den Leistungsempfänger übergeben oder zur Verfügung gestellt worden sein. Erst dann entsteht die Umsatzsteuerschuld und die Umsatzsteuer wird fällig. **

Ähnliche Suchbegriffe für Umsatzsteuer-Formular
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Formular:
-
Lux, Michael: Zoll und UmsatzsteuerZoll und Umsatzsteuer , Praxisleitfaden zu den steuerlichen Aspekten bei der Ein- und Ausfuhr, einschließlich Verbrauchsteuern und E-Commerce , Zusatzbeleuchtung > Beleuchtung , Auflage: 2., vollständig überarbeitete Auflage, Erscheinungsjahr: 20210901, Produktform: Kartoniert, Autoren: Lux, Michael~Schrömbges, Ulrich, Auflage: 21002, Auflage/Ausgabe: 2., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 892, Keyword: Anschlusslieferung; Energiesteuer; Mehrwertsteuerbefreiung; Pauschalverg; Steuerschuld; VC 42; Verbrauchsteuer; Warenverkehr; Zollbefreiungen; Zollschuld; besondere Verbrauchsteuer, Fachschema: Besteuerung~Steuerrecht / Besteuerung~Finanzwirtschaft~Makroökonomie~Ökonomik / Makroökonomik~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~International (Wirtschaft)~Außenhandel - Außenwirtschaft~Handel / Außenhandel~Öffentliche Hand~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Internationale Wirtschaft, Internationales Management~Umsatzsteuer und Zölle~Verbrauchsteuern, Region: Deutschland, Imprint-Titels: Springer Gabler, Warengruppe: HC/Steuern, Fachkategorie: Außenwirtschafts- und Zollverwaltungsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien GmbH, Länge: 245, Breite: 165, Höhe: 49, Gewicht: 1474, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783846201435, Alternatives Format EAN: 9783846211014, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **

Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Formular:
-
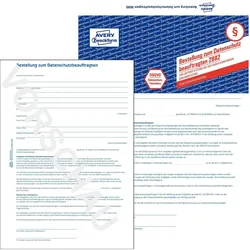
Avery, Formular, Formular DatenschutzbeauftragterDas Formular Datenschutzbeauftragter von Avery Zweckform ist ein praktisches Dokument, das speziell für die Bestellung eines Mitarbeiters zum Datenschutzbeauftragten konzipiert wurde. Es bietet eine klare Struktur und ermöglicht eine einfache Handhabung, um die Anforderungen an den Datenschutz in Unternehmen zu erfüllen. Das Formular ist handbeschriftbar und eignet sich somit ideal für individuelle Anpassungen. Mit einer Abheftlochung ausgestattet, lässt es sich problemlos in Aktenordnern ablegen. Die Verwendung von chlorfrei gebleichtem Papier sorgt zudem für eine umweltfreundliche Option, die den Ansprüchen an nachhaltige Büroprodukte gerecht wird. Das Formular ist im gängigen DIN A4-Format erhältlich und bietet ausreichend Platz für alle erforderlichen Informationen. - Handbeschriftbar für individuelle Anpassungen - Umweltfreundliches, chlorfrei gebleichtes Papier - Praktische Abheftlochung für einfache Archivierung.31,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lux, Michael: Zoll und UmsatzsteuerZoll und Umsatzsteuer , Praxisleitfaden zu den steuerlichen Aspekten bei der Ein- und Ausfuhr, einschließlich Verbrauchsteuern und E-Commerce , Zusatzbeleuchtung > Beleuchtung , Auflage: 2., vollständig überarbeitete Auflage, Erscheinungsjahr: 20210901, Produktform: Kartoniert, Autoren: Lux, Michael~Schrömbges, Ulrich, Auflage: 21002, Auflage/Ausgabe: 2., vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 892, Keyword: Anschlusslieferung; Energiesteuer; Mehrwertsteuerbefreiung; Pauschalverg; Steuerschuld; VC 42; Verbrauchsteuer; Warenverkehr; Zollbefreiungen; Zollschuld; besondere Verbrauchsteuer, Fachschema: Besteuerung~Steuerrecht / Besteuerung~Finanzwirtschaft~Makroökonomie~Ökonomik / Makroökonomik~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~International (Wirtschaft)~Außenhandel - Außenwirtschaft~Handel / Außenhandel~Öffentliche Hand~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Internationale Wirtschaft, Internationales Management~Umsatzsteuer und Zölle~Verbrauchsteuern, Region: Deutschland, Imprint-Titels: Springer Gabler, Warengruppe: HC/Steuern, Fachkategorie: Außenwirtschafts- und Zollverwaltungsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien GmbH, Verlag: Reguvis Fachmedien GmbH, Länge: 245, Breite: 165, Höhe: 49, Gewicht: 1474, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783846201435, Alternatives Format EAN: 9783846211014, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Wann ist eine Leistung erbracht Umsatzsteuer?
Eine Leistung ist für Umsatzsteuerzwecke erbracht, wenn alle Leistungselemente erfüllt sind. Dazu gehören die Lieferung von Waren oder die Erbringung von Dienstleistungen sowie die Vereinbarung eines Preises. Die Leistung muss auch tatsächlich erbracht worden sein, nicht nur angekündigt oder vereinbart. Zudem muss die Leistung an den Leistungsempfänger übergeben oder zur Verfügung gestellt worden sein. Erst dann entsteht die Umsatzsteuerschuld und die Umsatzsteuer wird fällig. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
Ähnliche Suchbegriffe für Umsatzsteuer-Formular
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roth, Formular, Lohn- und GehaltskontobuchDas Lohn- und Gehaltskontobuch von Roth ist ein praktisches Formular, das eine strukturierte und übersichtliche Dokumentation von Verdiensten, Steuern und Sozialabgaben ermöglicht. Es bietet spezielle Sonderspalten zur Vermögensbildung, die eine detaillierte Erfassung und Planung der finanziellen Situation unterstützen. Mit einem kartonierten Einband ist das Buch robust und langlebig, ideal für den täglichen Gebrauch. Das Papierformat im DIN A4-Format (21,0 cm x 29,7 cm) sorgt für ausreichend Platz, um alle relevanten Informationen klar und deutlich festzuhalten. Das Lohn- und Gehaltskontobuch umfasst insgesamt 20 Blatt, die eine umfassende Dokumentation über einen längeren Zeitraum ermöglichen. Es ist ein unverzichtbares Hilfsmittel für alle, die eine präzise und nachvollziehbare Übersicht über ihre finanziellen Angelegenheiten führen möchten.293,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
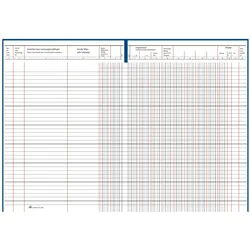
Roth, Formular, Rechnungs- und WarenausgangsbuchDas Rechnungs- und Warenausgangsbuch von Roth ist ein praktisches Formular, das speziell zur Ermittlung der Umsatzsteuerschuld konzipiert wurde. Es bietet eine strukturierte Möglichkeit, Rechnungen und Warenausgänge zu dokumentieren und ist somit ein unverzichtbares Hilfsmittel für Unternehmen und Selbstständige. Das Buch erstreckt sich über mehr als zwei Seiten und verfügt über eine nützliche Kopfleiste, die eine einfache und klare Eingabe von Informationen ermöglicht. Mit einem kartonierten Einband ist das Produkt robust und langlebig, ideal für den täglichen Gebrauch. Das Papierformat entspricht DIN A4 (21,0 cm x 29,7 cm), was eine ausreichende Fläche für die Eintragung von Daten bietet. Das Rechnungs- und Warenausgangsbuch umfasst insgesamt 40 Blatt, die eine umfassende Dokumentation ermöglichen. Es ist als Rechnungsblock ausgeführt und eignet sich sowohl für die Buchhaltung als auch für die Verwaltung von Warenbewegungen. Dieses Produkt vereinfacht die Organisation und Nachverfolgung von finanziellen Transaktionen und trägt zur Effizienz in der Geschäftstätigkeit bei.391,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.